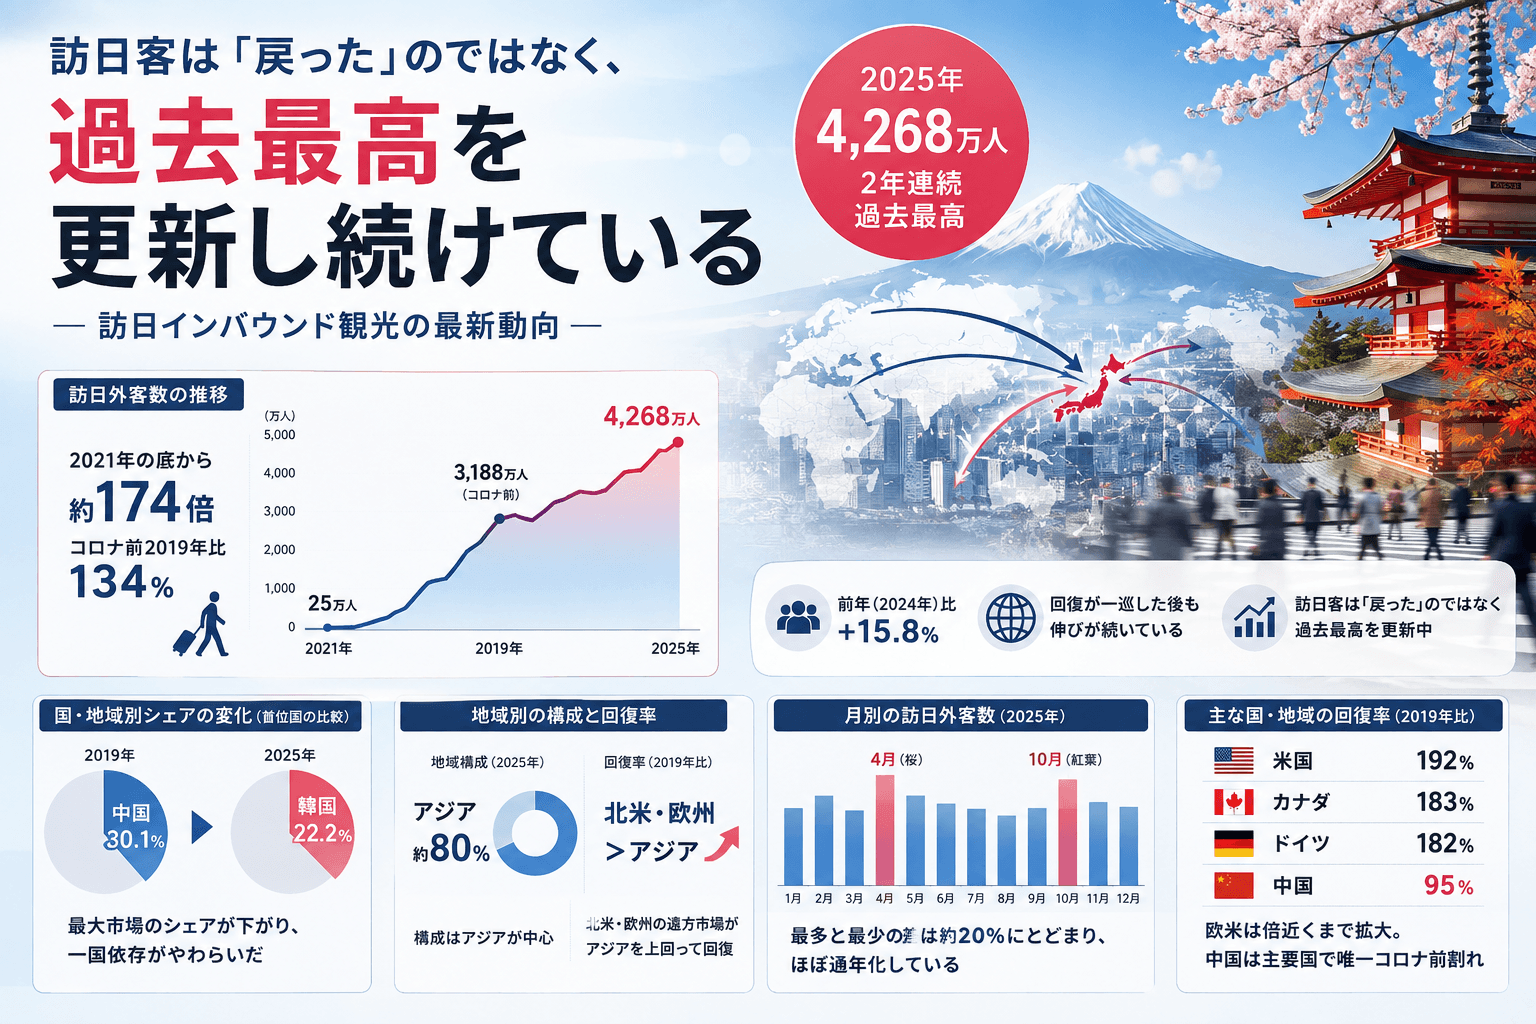
[訪日インバウンド観光分析ダッシュボードの全体像]
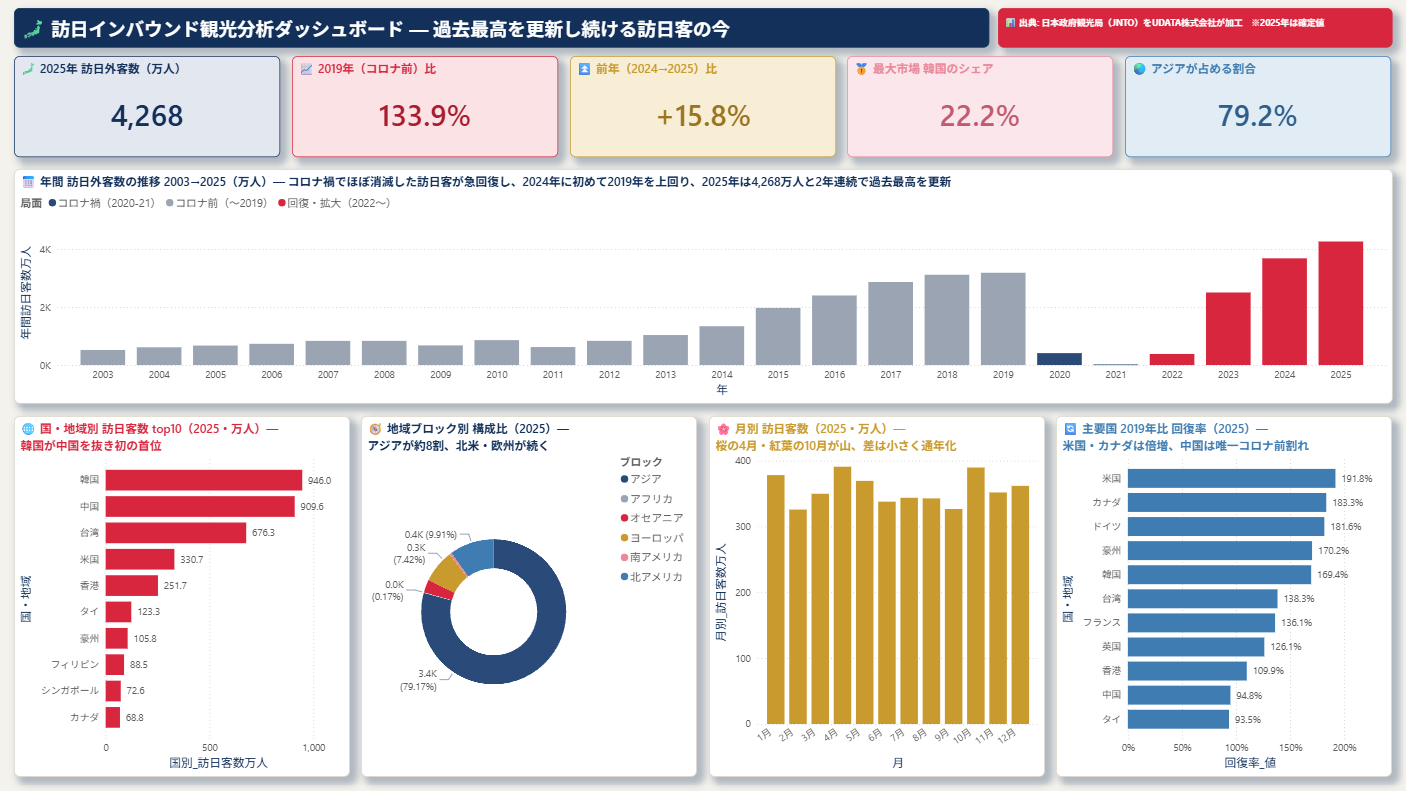
全体像 ― V字回復と、2年連続の過去最高
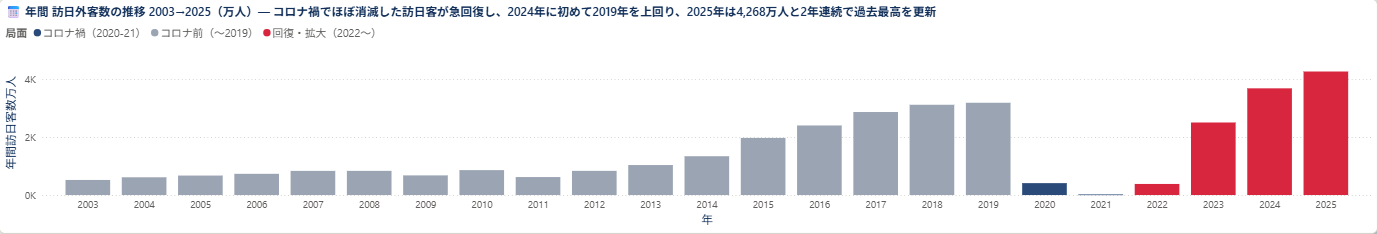
まず訪日客数の全体像を、2003年から2025年までの年間推移で確認します。
[年間 訪日外客数の推移 2003→2025]
年 | 訪日外客数 | ひとこと |
|---|---|---|
2019年 | 3,188万人 | コロナ前のピーク |
2020年 | 412万人 | コロナ禍で前年比 -87% |
2021年 | 25万人 | 最底。ピークの約130分の1 |
2022年 | 383万人 | 10月に個人旅行の受入れ再開 |
2023年 | 2,507万人 | 本格回復。2019年の79%まで |
2024年 | 3,687万人 | 初めて2019年を上回る |
2025年 | 4,268万人 | 2年連続で過去最高を更新 |
コロナ禍でほぼ消滅した訪日客が、わずか4年で史上最多まで回復した、というのがこのグラフの一番のメッセージです。2021年の底(25万人)と比べると、2025年は約174倍。2019年のコロナ前ピークと比べても134%で、単に「戻った」のではなく、コロナ前を3割以上上回る規模に拡大しています。2025年は前年比でも+15.8%と、回復が一巡した後も伸びが続いていることが分かります。
「訪日客は戻った」という言葉はよく聞きますが、正確には「戻った」を通り越して「過去最高を2年連続で更新している」というのが実際の姿です。
国・地域別 ― 首位が中国から韓国へ
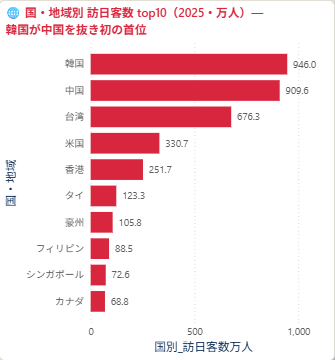
次に、2025年に日本を訪れた人を国・地域別に多い順で並べました。
[国・地域別 訪日客数 top10(2025)]
順位 | 国・地域 | 2025年 訪日客数 | シェア |
|---|---|---|---|
1 | 韓国 | 946万人 | 22.2% |
2 | 中国 | 910万人 | 21.3% |
3 | 台湾 | 676万人 | 15.8% |
4 | 米国 | 331万人 | 7.7% |
5 | 香港 | 252万人 | 5.9% |
6 | タイ | 123万人 | 2.9% |
7 | 豪州 | 106万人 | 2.5% |
8 | フィリピン | 89万人 | 2.1% |
9 | シンガポール | 73万人 | 1.7% |
10 | カナダ | 69万人 | 1.6% |
上位は東アジア勢が占めますが、注目したいのは首位の交代です。2019年に訪日客数トップだったのは中国で、959万人・全体の30.1%を占めていました。それが2025年には韓国(946万人・22.2%)が首位となり、中国は2位に後退しています。
一国依存が薄れ、市場が分散した
首位が入れ替わったこと以上に重要なのは、最大市場のシェアそのものが下がったことです。2019年は最大市場の中国だけで全体の30.1%を占めていましたが、2025年の最大市場である韓国のシェアは22.2%。上位が一国に偏る構造がやわらぎ、韓国・中国・台湾の3市場で約6割を分け合う形に変わりました。
特定の国の情勢に売上が左右されにくくなるという意味で、市場の分散はインバウンドに関わる事業にとってリスクの低下につながります。「どこの国の客を狙うか」を考えるとき、上位数か国だけでなく、米国(331万人)のように単独で3位グループに食い込む非アジア市場まで視野に入れる価値がある、ということでもあります。
地域ブロック ― アジアが約8割、それでも欧米が伸びた
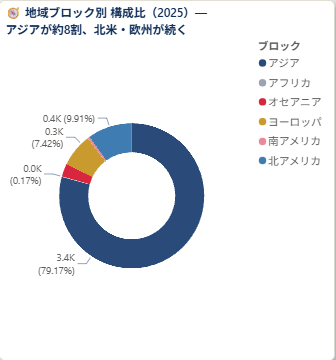
国を地域ブロックにまとめると、訪日客の全体構成が見えてきます。
[地域ブロック別 構成比(2025)]
地域ブロック | 2025年 訪日客数 | シェア |
|---|---|---|
アジア | 3,379万人 | 79.2% |
北アメリカ | 423万人 | 9.9% |
ヨーロッパ | 317万人 | 7.4% |
オセアニア | 120万人 | 2.8% |
南アメリカ | 22万人 | 0.5% |
アフリカ | 7万人 | 0.2% |
訪日客のおよそ8割はアジアからで、この構図自体はコロナ前から変わりません。ただし、後述する回復率で見ると、北アメリカやヨーロッパといった遠方市場の伸びがアジアを上回っており、「アジア中心は変わらないが、欧米の比重がじわじわ増している」という変化が進行しています。距離が遠く滞在日数が長い欧米客は、一人あたりの消費額が大きい傾向があるため、構成比のわずかな変化でも売上インパクトは小さくありません。
月別 ― 桜と紅葉、それでも通年化している
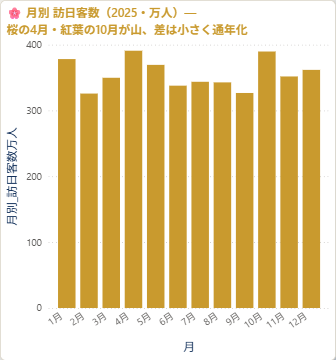
「訪日客はいつ多いのか」を、2025年の月別で見てみます。
[月別 訪日客数(2025)]
月 | 訪日客数 | 月 | 訪日客数 |
|---|---|---|---|
1月 | 378万人 | 7月 | 344万人 |
2月 | 326万人 | 8月 | 343万人 |
3月 | 350万人 | 9月 | 327万人 |
4月 | 391万人 | 10月 | 390万人 |
5月 | 369万人 | 11月 | 352万人 |
6月 | 338万人 | 12月 | 362万人 |
最も多いのは桜の4月(391万人)、次いで紅葉の10月(390万人)で、日本の観光シーズンのイメージ通りです。しかし目を引くのはむしろ山と谷の差が小さいことです。最多の4月と最少の2月(326万人)でも差は約20%にとどまり、どの月も320万〜390万人の帯に収まっています。
かつてインバウンドは桜と紅葉に大きく偏るイメージがありましたが、2025年の実像は通年でほぼ平準化しています。閑散期が薄れているということは、季節雇用やホテルの稼働計画を「繁忙期だけ」で組む前提が崩れつつあることを意味します。※月別の水準はその年の暦や曜日配置にも影響されるため、単年ではなく複数年で確認するのが本記事での考え方です。
2019年比の回復率 ― 中国だけがコロナ前を下回る
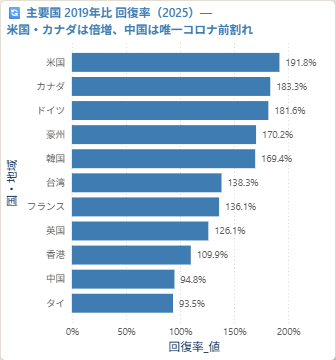
最後に、主要国がコロナ前(2019年)と比べてどこまで回復・成長したかを見ます。棒が長いほど、2019年を上回って伸びた市場です。
[主要国 2019年比 回復率(2025)]
国・地域 | 2019年比(2025年÷2019年) |
|---|---|
米国 | 192% |
カナダ | 183% |
ドイツ | 182% |
豪州 | 170% |
韓国 | 169% |
台湾 | 138% |
フランス | 136% |
英国 | 126% |
香港 | 110% |
中国 | 95% |
タイ | 93% |
全体では2019年比134%まで伸びている一方で、市場ごとの回復にははっきりとした濃淡があります。米国(192%)・カナダ(183%)・ドイツ(182%)といった欧米の遠方市場が軒並み倍近くまで拡大し、韓国も169%と大きく伸びました。
円安と、市場の入れ替わり
対照的に、かつて最大市場だった中国は95%と、主要国で唯一コロナ前を下回ったままです(タイも93%とわずかに届いていません)。総数が過去最高を更新する中で中国だけが戻りきっていないという事実は、訪日客の顔ぶれが2019年とは入れ替わったことを端的に示しています。中国が2019年の水準まで戻れば、全体はさらに1割近く上振れする伸びしろが残っている、とも読めます。
欧米市場が軒並み倍近くまで伸びた背景には、歴史的な円安による割安感があると考えられます。国によって回復のスピードがこれだけ違う以上、「インバウンド全体が伸びている」という一括りの理解では、自社が実際に取り込めている客層を見誤りかねません。どの国の客が、どの季節に、どれだけ来ているのか——ここまで分解して初めて、打ち手が具体的になります。
まとめ
- 2025年の訪日外客数は4,268万人で、2年連続の過去最高。2021年の底(25万人)から約174倍、コロナ前2019年比でも134%まで拡大した
- 前年(2024年)比でも+15.8%。回復が一巡した後も伸びが続いている
- 国・地域別の首位は2019年の中国(30.1%)から2025年は韓国(22.2%)へ交代。最大市場のシェアが下がり、一国依存がやわらいだ
- 地域構成はアジアが約8割で変わらないが、回復率では北米・欧州の遠方市場がアジアを上回って伸びている
- 月別は桜の4月・紅葉の10月が山だが、最多と最少の差は約20%にとどまり、ほぼ通年化している
- 2019年比の回復率は米国192%・カナダ183%・ドイツ182%と欧米が倍近くまで拡大。一方、中国は95%で主要国唯一のコロナ前割れ
訪日客は「戻った」のではなく「過去最高を更新し続けている」状態にあります。ただし、その中身は国の顔ぶれも、季節の偏りも、コロナ前とは違うものに入れ替わっています。「インバウンドが伸びている」という一括りの理解では、自社が取りこぼしている市場も、狙うべき伸びしろも見えてきません。
データを「見る」から「次の一手を考える」へ
今回、23年分の訪日外客数を可視化することで、単に「訪日客が過去最高を更新している」というだけではなく、その中身が大きく変化していることが見えてきました。
訪日市場の中心は中国一極ではなくなり、韓国をはじめとした複数の市場へと広がっています。また、北米や欧州などの遠方市場もコロナ前を上回る勢いで回復しています。さらに月別に見ると、特定の季節だけではなく、年間を通じて多くの旅行者が日本を訪れる市場へと変化しつつあります。
こうした変化は、表に並んだ数字を眺めているだけでは、なかなか捉えにくいものです。
データを時系列や国・地域、季節といった切り口で可視化することで、「何が増えているのか」だけでなく、「どこに変化が起きているのか」「次にどの市場を見るべきなのか」まで考えられるようになります。
そして重要なのは、分析そのものを目的にしないことです。
たとえば宿泊施設であれば、訪日客数と自社の予約データを組み合わせて国籍別の予約傾向を見る。小売業であれば、国籍別の購買データから商品構成を考える。観光・サービス業であれば、季節ごとの需要変化を人員配置やプロモーションに活かす。公的な統計も、自社が持つデータと掛け合わせることで、具体的な意思決定につながる情報へと変わります。
今回使用したデータは、誰でも取得できる公開データです。それでも、23年という時間軸で整理し、複数の視点から可視化することで、数字の一覧だけでは見えにくかった市場の変化を捉えることができました。
データは、持っているだけでは価値になりません。
「見える形」にして初めて、次の一手を考える材料になります。
UDATAでは、Power BIを活用したデータ分析・ダッシュボード構築を通じて、企業が持つデータを「判断に使える情報」へ変える支援を行っています。
「社内にデータは蓄積されているが、十分に活用できていない」「Excelでの集計・レポート作成に時間がかかっている」「データを経営や営業、マーケティングの判断につなげたい」といった課題がございましたら、お気軽にお問い合わせください。▶ UDATAへのお問い合わせ
---
出典:日本政府観光局(JNTO)「国籍/月別 訪日外客数」
当該統計をUDATA株式会社が加工して作成